Co je dividenda: jak funguje výplata zisku z akcií
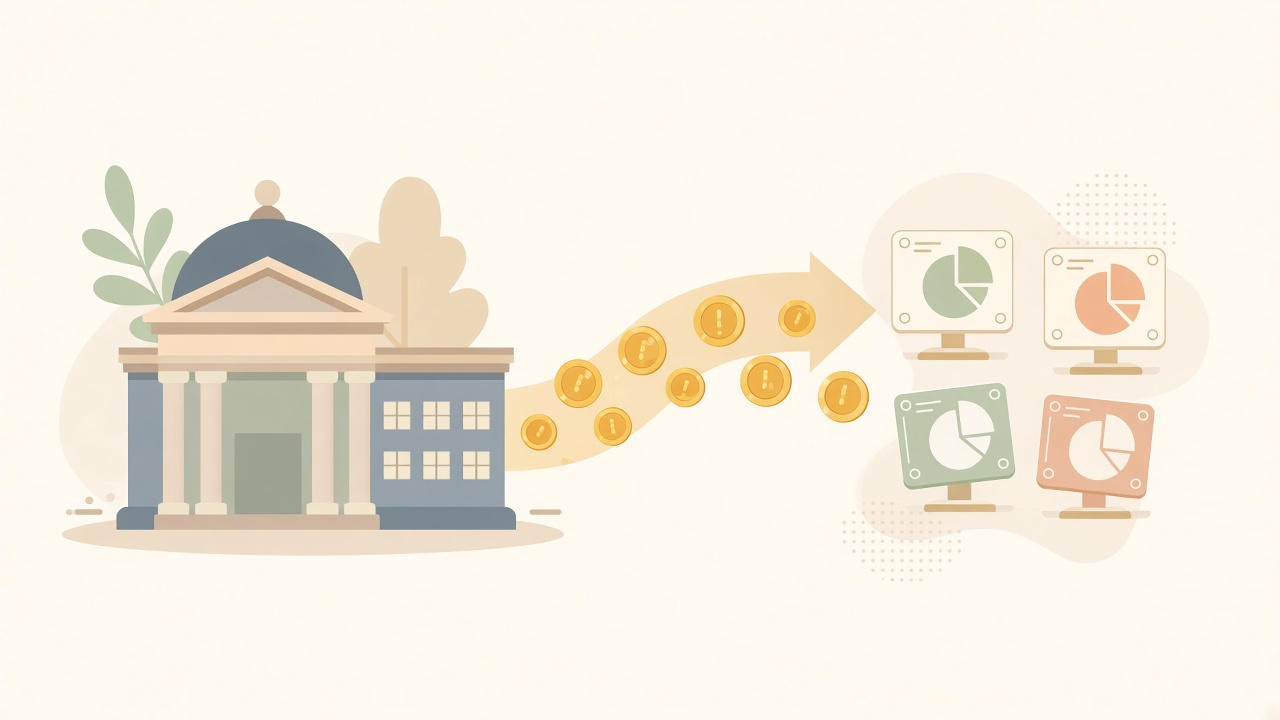
Když někde čtete, že firma „vyplatila dividendu“, jde o to, že část zisku poslala majitelům akcií. Dividenda je podíl na zisku akciové společnosti, který valná hromada schválila k výplatě akcionářům – typicky jako peníze za každou drženou akcii. Níže je praktický výklad pojmu podle českého práva a daňových předpisů; nejde o investiční radu.
Co je dividenda
Podle § 348 zákona o obchodních korporacích má akcionář právo na podíl na zisku a na jiných vlastních zdrojích, který valná hromada schválila k rozdělení mezi akcionáře. Neurčí-li stanovy u určitého druhu akcií jinak, určuje se podíl poměrem jmenovité hodnoty jeho akcií k základnímu kapitálu a vyplácí se v penězích.
Tomuto podílu na zisku u akcií se běžně říká dividenda. Není to automatický roční nárok: firma může zisk nechat ve firmě, nebo ho v daném roce nemít. O rozdělení rozhoduje valná hromada; o vyplacení podle § 34 zákona o obchodních korporacích statutární orgán, a jen pokud rozdělení není v rozporu se zákonem. ČNB v metodických listech ČNB Osobní finance uvádí dividendu jako jeden z možných výnosů z akcií vedle růstu ceny; v vzdělávacích materiálech ČNB k finanční gramotnosti zároveň připomíná, že investice nese riziko ztráty.
Kde se s dividendou setkáte
Nejčastěji u akcií a fondů. V článku o základy investování: akcie, dluhopisy a nemovitosti je dividenda zmíněná jako jeden z důvodů držby akcií. U ETF a indexové fondy fond drží koš aktiv a podle svých pravidel může dividendy vyplácet, nebo je reinvestovat (distribuční vs. akumulační režim – vždy v dokumentaci fondu, bez doporučení konkrétního produktu). V běžné řeči se „dividendou“ někdy označí i podíl na zisku ve s. r. o.; u akcií je rozhodující zákoně o obchodních korporacích (č. 90/2012 Sb.). Základy práce s penězi shrnuje základy finanční gramotnosti; u řízení firem se řeší i ESG, které ale samo výši dividendy neurčuje.
Jak výplata funguje v praxi
Firma sestaví účetní závěrku, valná hromada ji schválí a rozhodne, zda a kolik zisku (nebo jiných vlastních zdrojů) se rozdělí. Podle § 34 zákona o obchodních korporacích se podíl stanoví z této závěrky a částka k rozdělení v kapitálové společnosti nesmí překročit zákonný strop.
- Schválení. Bez rozhodnutí valné hromady o rozdělení (s výjimkou akcií s pevným podílem na zisku podle § 348 zákona o obchodních korporacích) se dividenda nevyplácí.
- Rozhodný den. Podle § 351 zákona o obchodních korporacích je – neurčí-li stanovy jiný den – rozhodným dnem den k účasti na valné hromadě, která o rozdělení rozhodla. Nárok má ten, kdo akcie k tomuto dni drží podle evidence.
- Splatnost a výplata. Podle § 34 zákona o obchodních korporacích je podíl splatný do tří měsíců od rozhodnutí o rozdělení (neurčí-li smlouva nebo rozhodnutí jinak). Peněžitá plnění akcionáři jdou bezhotovostně na účet; u zaknihovaných akcíí přes obchodníka obvykle na investiční účet.
Dividenda není totéž co růst ceny akcie. Cena kolísá na trhu; dividenda je konkrétní plnění ze schváleného rozdělení. Po rozhodném dni kurz často technicky reaguje na to, že právo na danou dividendu už s akcií nejde – přesnou výši pohybu zákon nepředepisuje.
Daň z dividendy u fyzické osoby (Česko)
U tuzemského podílu na zisku z akcií (cenný papír) se u fyzické osoby uplatní zvláštní sazba daně. Podle § 36 zákona o daních z příjmů odst. 2 činí 15 % mimo jiné z podílu na zisku z účasti na obchodní společnosti nebo v podílovém fondu, je-li podíl představován cenným papírem.
Daň se vybírá srážkou. Podle § 38d zákona o daních z příjmů ji provádí plátce (typicky vyplácející společnost). U podílů ze zaknihovaných cenných papírů nejpozději do konce měsíce následujícího po měsíci schválení závěrky a rozhodnutí o rozdělení zisku; u ostatních podílů na zisku (s výjimkami v zákoně) nejpozději do konce třetího následujícího měsíce. Daňová povinnost poplatníka se u srážených příjmů považuje za splněnou řádnou a včasnou srážkou (s výjimkami v zákoně). Podle § 38g zákona o daních z příjmů se příjmy zdaněné zvláštní sazbou do daňového přiznání neuvádějí, pokud je poplatník dobrovolně nezahrne – ověřte aktuální znění zákoně o daních z příjmů (č. 586/1992 Sb.) a svou situaci.
Zahraniční dividendy mají jiný režim: v zahraničí často proběhne místní srážka a v Česku se příjem může řešit v přiznání včetně případného zápočtu podle smlouvy o zamezení dvojímu zdanění. Konkrétní sazby závisí na státu a aktuálním zákoně – čísla zde záměrně neuvádíme; ověřte je v zákoně a u Finanční správy.
Dividenda není zaručená renta
Výplata není jistá, výše se mění a cena akcie může klesnout víc, než dividenda přinese. U ETF záleží na tom, zda fond dividendy vyplácí, nebo reinvestuje – podrobněji v ETF a indexové fondy. Kdo začíná, nejdřív potřebuje rozdíl mezi spořením a investováním (základy finanční gramotnosti, základy investování: akcie, dluhopisy a nemovitosti). Tento článek vysvětluje jen pojem, nevybírá tituly.
Časté otázky
Musí každá firma vyplácet dividendu?
Ne. Akcionář má právo na podíl na zisku, který valná hromada k rozdělení schválila. Nerozhodne-li o výplatě, dividenda se nevyplatí.
Kdy mám na dividendu nárok?
Podle § 351 zákona o obchodních korporacích rozhoduje rozhodný den (neurčí-li stanovy jiný). Akcie musíte k tomuto dni držet podle evidence.
Kolik je daň z české dividendy u fyzické osoby?
Podle § 36 zákona o daních z příjmů odst. 2 je zvláštní sazba u podílu na zisku představovaného cenným papírem 15 %. Srážku provádí plátce podle § 38d zákona o daních z příjmů. Sazbu vždy ověřte v aktuálním znění zákona.
Musím českou dividendu uvádět v daňovém přiznání?
Podle § 38g zákona o daních z příjmů se příjmy zdaněné zvláštní sazbou do přiznání neuvádějí, pokud je poplatník dobrovolně nezahrne. U srážky od českého plátce tedy typicky ne; výjimky a zahraniční příjmy řešte podle zákona.
Je dividenda totéž co úrok z dluhopisu?
Ne. Úrok z dluhopisu je výnos z půjčky emitentovi podle emisních podmínek. Dividenda je podíl na zisku schválený valnou hromadou a není předem zaručená. Více v základy investování: akcie, dluhopisy a nemovitosti.
Text vychází ze zákona č. 90/2012 Sb. (§ 34, § 348, § 351), zákona č. 586/1992 Sb. (§ 36, § 38d, § 38g) a materiálů ČNB k osobním financím. Stav ověření: 6. 11. 2026 (Europe/Prague). Nejde o daňové ani investiční poradenství; rozhoduje aktuální znění zákona a správce daně.
Související články na Tardie
- Základy investování: akcie, dluhopisy, nemovitosti
- Jak fungují ETF a indexové fondy
- Základy finanční gramotnosti
- Co je ESG